OLB appTAN

App-Details
- Aktualisiert
- Veröffentlicht
- 22.11.2018
- Downloads
- 100.000+
- Erfordert
- 10
- Preis
- Free
- Alterseinstufung
- USK ab 0 Jahren
Screenshots
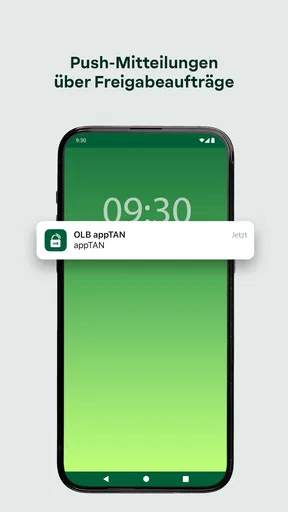
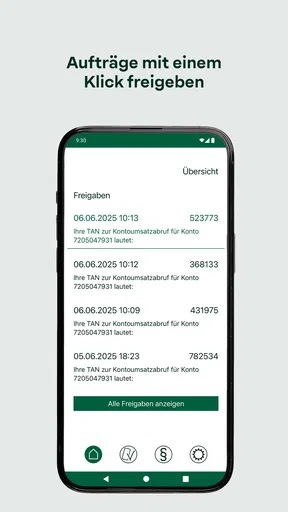
Details
- Bewertung
- 3,8von 5
- 257.00 Rezensionen
- Version
- 4.15.2
- Entwickler
- Oldenburgische Landesbank
Analyse von Norviv
Wenn ich eine Überweisung freigebe, möchte ich nicht erst nach einem TAN-Generator suchen oder eine Papierliste aus einer Schublade holen. Für Kundinnen und Kunden der Oldenburgischen Landesbank übernimmt OLB appTAN genau diesen Teil des Ablaufs: Sie dient als TAN-Begleiter auf dem Smartphone oder Tablet, nicht als vollständige Banking-Zentrale. Ich beurteile sie deshalb danach, wie gut sie sich in den Moment einfügt, in dem eine Zahlung bestätigt werden soll.
Die Anwendung gehört zu den Finanz-Apps, wird von der Oldenburgischen Landesbank entwickelt und ist kostenlos. Ihre durchschnittliche Bewertung liegt bei 3,9 aus rund 1.500 Stimmen; insgesamt wurde sie über 100.000-mal installiert. Das spricht für eine etablierte Rolle im OLB-Banking, sagt aber noch nicht, ob der Ablauf zur eigenen Geräte- und Arbeitsweise passt.
Die TAN direkt auf dem eigenen Mobilgerät
Die zentrale Stärke liegt in der Trennung zwischen dem eigentlichen Online-Banking und der Freigabe einer Transaktion. Wer am Computer eine Überweisung vorbereitet, braucht für den letzten Schritt eine TAN. Statt auf eine Papierliste oder ein zusätzliches Lesegerät angewiesen zu sein, kann die Freigabe über das Smartphone oder Tablet erfolgen. Das klingt zunächst nach einer kleinen Änderung, wirkt sich im Alltag aber deutlich aus: Das Gerät, das ohnehin meistens griffbereit ist, übernimmt die Rolle des TAN-Empfängers.
Ich finde besonders praktisch, dass diese Lösung nicht versucht, die gesamte Bankbeziehung neu zu erfinden. Für viele Nutzer ist genau das angenehm. Man muss sich nicht in eine überladene Anwendung mit zahlreichen Bereichen einarbeiten, wenn man eigentlich nur eine sichere Bestätigung für einen Auftrag benötigt. Die App erfüllt eine klar umrissene Aufgabe und bleibt dadurch leichter verständlich als manche umfassende Banking-App.
Gleichzeitig sollte man die Funktion nicht falsch einordnen. OLB appTAN ersetzt nicht automatisch jede andere Banking-Anwendung und ist auch kein allgemeiner Finanzplaner. Wer Kontostände analysieren, mehrere Banken zusammenführen oder Ausgaben kategorisieren möchte, wird hier nicht den passenden Schwerpunkt finden. Der Nutzen entsteht in Verbindung mit dem Online-Banking der OLB: Dort wird der Auftrag vorbereitet, hier wird die TAN für die Freigabe bereitgestellt.
Diese Spezialisierung ist für mich kein Nachteil, solange man sie vor der Installation versteht. Im Gegenteil: Eine App, die nur für die Freigabe zuständig ist, kann im entscheidenden Moment übersichtlicher sein. Der Preis dafür ist, dass man je nach Arbeitsweise zwischen zwei Anwendungen oder zwischen Computer und Mobilgerät wechselt. Wer alles lieber in einem einzigen Bildschirm erledigt, könnte eine integrierte Banking-App bequemer finden.
Was sich bei einer Überweisung praktisch verändert
Im normalen Ablauf beginnt man die Zahlung dort, wo man sie gewöhnlich vorbereitet – etwa im Online-Banking am Rechner. Für die Bestätigung wird die TAN dann auf dem registrierten Mobilgerät abgerufen. Dadurch entfällt der zusätzliche Weg zu einer Papier-TAN oder zu einem separaten Generator. Gerade bei einer einzelnen Überweisung am Abend oder bei einer Rechnung, die schnell bezahlt werden soll, spart dieser direkte Zugriff unnötige Handgriffe.
Für dich ausgewählte Artikel

Facebook Lite: Metas Netzwerk bleibt auch auf schwachen Handys erreichbar

Geometry Dash SubZero: Drei Level, eine Gemeinschaft

Pinterest muss aus Inspiration konkrete nächste Schritte machen

Iron Force: Strategischer Panzerkrieg hautnah erleben

Beast Lord: The New Land – Einzigartig im Strategie-Genre

ViCare: Optimieren Sie Ihr Heizsystem für ein intelligentes Zuhause
Ich würde trotzdem nicht behaupten, dass jeder Schritt völlig automatisch wirkt. Bei Sicherheits-Apps zählt nicht nur Geschwindigkeit, sondern auch Aufmerksamkeit. Man sollte den angezeigten Auftrag sorgfältig prüfen und nicht einfach jede TAN blind übernehmen. Der eigentliche Mehrwert besteht darin, dass die Freigabe auf einem eigenen Gerät stattfindet – nicht darin, dass man weniger genau hinschauen muss.
Ein realistisches Beispiel ist eine Rechnung, die ich am Laptop begleiche, während mein Smartphone neben der Tastatur liegt. Ich erfasse den Empfänger und den Betrag am großen Bildschirm, wechsle für die TAN kurz zum Mobilgerät und schließe den Vorgang anschließend wieder am Rechner ab. Das ist angenehmer, als einen separaten Generator aus einer Schublade zu holen oder eine TAN-Liste aufzubewahren. Wer regelmäßig Zahlungen am Computer ausführt, bemerkt diesen Vorteil besonders schnell.
Auf einem Tablet kann der Ablauf ebenfalls sinnvoll sein, wenn dieses Gerät zuverlässig erreichbar ist. Der größere Bildschirm erleichtert zwar nicht unbedingt die TAN selbst, kann aber für Nutzer angenehm sein, die ihr Online-Banking lieber auf einem Tablet erledigen. Wichtig ist aus meiner Sicht weniger die Größe des Geräts als die Frage, ob es im Alltag geladen, geschützt und verfügbar bleibt.
Ein sinnvoller Ablauf für mehr Kontrolle
Ich empfehle, die App nicht nur als letzten Klick vor einer Überweisung zu betrachten. Vor der ersten Nutzung sollte man sich bewusst machen, welches Mobilgerät dauerhaft für die TAN-Bestätigung verwendet werden soll. Ein häufig wechselndes Gerät, ein altes Smartphone ohne zuverlässige Stromversorgung oder ein Tablet, das meistens zu Hause liegt, kann den Ablauf unnötig erschweren.
Ein weiterer praktischer Tipp: Das Mobilgerät sollte nicht während einer hektischen Zahlungssituation erstmals eingerichtet oder umgestellt werden. Wer die App erst dann ausprobiert, wenn eine dringende Überweisung ansteht, macht sich selbst Zeitdruck. Besser ist es, den vorgesehenen Ablauf in Ruhe kennenzulernen und das Gerät so aufzubewahren, dass es bei Bedarf schnell zur Hand ist.
Für die tägliche Nutzung bedeutet das auch, dass man den Wechsel zwischen den Geräten als festen Bestandteil des Vorgangs akzeptiert. Ich empfinde diesen zusätzlichen Wechsel nicht als störend, weil er die Freigabe sichtbar vom Erstellen der Zahlung trennt. Wer jedoch ausschließlich am Smartphone bankt und ungern zwischen Apps wechselt, sollte prüfen, ob die eigene Banking-Arbeitsweise mit diesem separaten TAN-Schritt gut harmoniert.
Der beste Einsatz: Online-Banking am Computer
Am überzeugendsten ist OLB appTAN für Menschen, die ihre Bankgeschäfte am Desktop oder Laptop erledigen und ein Smartphone ohnehin ständig bei sich haben. Der Computer bietet bei Überweisungen eine komfortable Eingabe, während das Mobilgerät die Bestätigung übernimmt. Diese Kombination verbindet den größeren Arbeitsbereich des Rechners mit der schnellen Erreichbarkeit des Telefons.
Besonders hilfreich ist das bei wiederkehrenden privaten Aufgaben: Miete, Versicherungen, Vereinsbeiträge oder eine spontane Zahlung an einen Handwerksbetrieb lassen sich am Rechner übersichtlich vorbereiten. Für jede einzelne Zahlung muss kein separates TAN-Gerät gesucht werden. Das Smartphone wird zum festen Bestandteil des Prozesses, ohne dass es die Eingabe des gesamten Auftrags übernehmen muss.
Auch Personen, die nicht täglich Online-Banking nutzen, können von der klaren Aufgabe profitieren. Man muss sich nicht durch viele Finanzfunktionen bewegen, sondern konzentriert sich auf die Freigabe. Das kann den Einstieg erleichtern, sofern die Einrichtung bereits abgeschlossen ist und die Bedienlogik des OLB-Online-Bankings vertraut ist.
Ein weniger offensichtlicher Vorteil zeigt sich bei der Kontrolle: Weil Auftrag und TAN nicht zwangsläufig auf demselben Bildschirm erscheinen, entsteht eine natürliche Unterbrechung vor der Bestätigung. Diese kurze Pause kann helfen, Empfänger und Betrag noch einmal bewusst zu prüfen. Für mich ist das ein sinnvoller Sicherheitsmoment, solange man ihn tatsächlich nutzt und die TAN nicht nur mechanisch abliest.
Wo der Ablauf Reibung erzeugen kann
Die größte Einschränkung liegt in der Abhängigkeit vom Mobilgerät. Ist das Smartphone leer, verloren, beschädigt oder gerade nicht verfügbar, wird die TAN-Bestätigung zum Problem. Das ist kein Fehler, der nur diese Anwendung betrifft, sondern die direkte Folge davon, dass das Gerät eine zentrale Rolle im Freigabeprozess übernimmt. Wer sein Telefon häufig wechselt oder selten lädt, sollte diesen Punkt ernst nehmen.
Auch bei einem Gerätewechsel braucht man Geduld und eine saubere Vorbereitung. Eine TAN-App ist keine Anwendung, die man beliebig auf einem neuen Gerät installiert und sofort ohne weitere Überlegungen nutzt. Die Verbindung zwischen Online-Banking und Mobilgerät ist sicherheitsrelevant. Deshalb sollte man einen Wechsel nicht spontan vor einer wichtigen Zahlung beginnen, sondern sich vorher mit dem vorgesehenen OLB-Ablauf beschäftigen.
Die Anwendung ist außerdem nicht die beste Wahl für jemanden, der grundsätzlich kein Smartphone oder Tablet für Bankfreigaben verwenden möchte. In diesem Fall ist eine alternative TAN-Methode, sofern sie von der Bank angeboten wird, wahrscheinlich passender. Ebenso kann eine vollständig integrierte Banking-App angenehmer sein, wenn man Überweisung, Kontostand und Freigabe grundsätzlich in einer einzigen mobilen Oberfläche erwartet.
Ein weiterer Trade-off betrifft die Geräteaufteilung. Wer am Smartphone im Online-Banking arbeitet und die TAN ebenfalls dort erhält, sollte besonders aufmerksam sein, weil Eingabe und Bestätigung auf demselben Gerät stattfinden können. Die App bleibt dabei nützlich, aber der Sicherheitsgewinn einer getrennten Anzeige am Computer ist in diesem Szenario weniger ausgeprägt. Für mich ist das ein guter Grund, bei größeren oder ungewöhnlichen Zahlungen lieber den Rechner zu verwenden und das Mobilgerät nur für die TAN einzusetzen.
Für wen sich die App besonders lohnt
Am meisten profitieren OLB-Kunden, die eine einfache, kostenlose Lösung für TAN-Bestätigungen suchen und bereits ein geeignetes Mobilgerät besitzen. Die Altersfreigabe USK ab 0 Jahren passt dazu, dass die Anwendung keine Unterhaltung oder komplizierte Spezialsoftware ist, sondern ein nüchternes Finanzwerkzeug für den täglichen Gebrauch. Entscheidend ist nicht das Alter, sondern der sichere Umgang mit Smartphone und Online-Banking.
Ich würde sie vor allem denjenigen empfehlen, die regelmäßig am Computer überweisen und keine zusätzliche Hardware anschaffen oder aufbewahren möchten. Die App ist auch für Menschen interessant, die ihre Bankgeschäfte bewusst aufteilen wollen: großer Bildschirm für die Eingabe, Mobilgerät für die Freigabe. Dieser Ablauf ist nachvollziehbar und lässt sich leicht in eine feste Routine verwandeln.
Weniger passend ist sie für Nutzer, die eine umfassende Banking-App mit Budgetplanung, mehreren Bankkonten und detaillierten Auswertungen erwarten. Dafür ist der Ansatz zu fokussiert. Auch wer sein Smartphone oft ohne Akku, ohne aktuelle Systemunterstützung oder außerhalb der eigenen Reichweite nutzt, wird den Komfort nicht zuverlässig erleben.
Technisch ist die aktuelle Version 4.15.2 für Geräte ab Betriebssystemversion 10 vorgesehen. Vor der Installation lohnt sich deshalb ein kurzer Blick darauf, ob das eigene Smartphone oder Tablet diese Voraussetzung erfüllt. Gerade bei älteren Geräten sollte man nicht erst am Tag einer wichtigen Zahlung feststellen, dass die Anwendung nicht eingesetzt werden kann.
Netzverbindung und mobile Alltagssituationen
Bei einer TAN-Freigabe ist eine stabile Verbindung mehr als eine Komfortfrage: Der Ablauf kann davon abhängen, ob Online-Banking und Mobilgerät im jeweiligen Moment erreichbar sind. Ich plane eine Zahlung deshalb nicht so, als ließe sie sich garantiert in jedem Funkloch abschließen. Wer unterwegs eine Rechnung erledigen will, sollte den Auftrag lieber dann freigeben, wenn die Verbindung verlässlich ist, statt den letzten Schritt zwischen Bahnsteig und Zugtür zu erzwingen.
Das macht die App nicht grundsätzlich ungeeignet für unterwegs. Ein kurzer Moment im Café oder eine Zahlung während einer Reise kann praktisch sein, sofern das Mobilgerät verfügbar ist und die Verbindung mitspielt. Für wichtige oder zeitkritische Überweisungen ist eine ruhige Umgebung dennoch angenehmer: Man kann Auftrag und Betrag prüfen, muss nicht gleichzeitig auf einen schwankenden Empfang achten und gerät bei einer Unterbrechung weniger unter Druck.
Ein konkreter Alltagstipp ist, wiederkehrende Zahlungen nicht erst dann zu erledigen, wenn man schon unterwegs ist. Wenn die Überweisung am Laptop zu Hause vorbereitet werden kann, bleibt für die TAN-Bestätigung ein vertrauter Ablauf. Das ist besonders hilfreich, wenn das Smartphone unterwegs häufig im Energiesparmodus ist oder man es nur kurz aus der Tasche nimmt. Die App ersetzt nicht die Planung des Zahlzeitpunkts, sondern macht die Freigabe mit dem passenden Gerät einfacher.
Wenn etwas hakt: Ruhe bewahren und den Ablauf prüfen
Wenn die Freigabe nicht unmittelbar klappt, würde ich zunächst die einfachen Ursachen prüfen: Ist das vorgesehene Mobilgerät tatsächlich in Reichweite, ausreichend geladen und mit einem funktionierenden Netz verbunden? Danach lohnt es sich, den Auftrag im Online-Banking und den Wechsel zur TAN-App bewusst noch einmal nachzuvollziehen, statt mehrfach hastig zu starten. Bei einer sicherheitsrelevanten Freigabe ist ein kurzer Stopp besser als ein blindes Wiederholen.
Nach Verlust oder Defekt des Mobilgeräts sollte man nicht davon ausgehen, dass die App auf einem Ersatzgerät sofort genauso einsatzbereit ist. Der Gerätewechsel gehört zur sicheren Nutzung und verdient einen eigenen, ruhigen Moment. Wer ein neues Telefon plant, fährt deshalb besser, wenn er die Umstellung erledigt, solange noch kein dringender Zahlungstermin ansteht. So wird aus einem technischen Wechsel keine kurzfristige Hürde beim Bezahlen.
Auch ein schwaches Netz sollte nicht dazu verleiten, eine TAN zu bestätigen, ohne den Auftrag noch einmal zu prüfen. Wenn der Ablauf unterbrochen wird, ist es sinnvoll, sich zunächst im Online-Banking einen klaren Überblick über den Stand des Vorgangs zu verschaffen, bevor man einen neuen Versuch beginnt. Gerade bei einer Überweisung verhindert diese Gewohnheit unnötige Unsicherheit darüber, ob man denselben Auftrag erneut anstößt.
Datensparsamkeit und bewusste Nutzung
Bei Finanzanwendungen achte ich darauf, sie nicht nebenbei zwischen anderen Aufgaben zu bedienen. Für die Nutzung von appTAN ist vor allem eine klare Routine hilfreich: Zahlung am Rechner vorbereiten, die angezeigten Auftragsangaben aufmerksam kontrollieren und erst dann die Freigabe am Mobilgerät angehen. Das ist kein komplizierter Zusatzaufwand, sondern eine einfache Möglichkeit, Ablenkungen in einem sensiblen Moment zu reduzieren.
Wer auf den mobilen Datenverbrauch achtet, kann die TAN-Bestätigung in Situationen erledigen, in denen die Verbindung ohnehin zuverlässig verfügbar ist, statt wiederholt zwischen Netz und Funkloch zu wechseln. Ich würde daraus keine pauschale Aussage über den Verbrauch ableiten; wichtiger ist die praktische Frage, ob am gewählten Ort eine stabile Verbindung besteht. Für Menschen mit knapperem Datenvolumen ist es sinnvoll, die alltägliche Nutzung im Blick zu behalten und größere Online-Banking-Aufgaben nicht unnötig unter Zeitdruck unterwegs zu erledigen.
Ein weiterer kleiner, aber hilfreicher Punkt ist die Gerätepflege. Wer sein Telefon regelmäßig lädt und nicht erst bei fast leerem Akku an eine Überweisung denkt, verhindert eine vermeidbare Unterbrechung. Ebenso sollte das Gerät so aufbewahrt werden, dass es bei einer Zahlung nicht erst gesucht werden muss. Diese Gewohnheiten machen die Anwendung nicht funktionsreicher, aber sie entscheiden oft darüber, ob eine schlichte TAN-Lösung im Alltag tatsächlich bequem ist.
Mein Urteil nach dem praktischen Blick auf den TAN-Alltag
OLB appTAN ist für mich dann stark, wenn man sie genau für das verwendet, wofür sie gedacht ist: als direkten TAN-Begleiter für das Online-Banking der Oldenburgischen Landesbank. Sie macht den Freigabeprozess im Alltag bequemer, weil das Smartphone oder Tablet die TAN bereitstellt und kein zusätzliches Gerät zwingend griffbereit sein muss. Ihre Stärke ist nicht eine lange Funktionsliste, sondern die klare Konzentration auf diesen einen wichtigen Schritt.
Die Bewertung von 3,9 und die große Zahl an Installationen zeigen, dass die App eine breite Nutzerbasis erreicht, ersetzen aber nicht die persönliche Prüfung des eigenen Ablaufs. Für mich fällt das Urteil positiv aus, wenn das Mobilgerät zuverlässig verfügbar ist und Überweisungen häufig am Computer vorbereitet werden. Dann wirkt die Lösung direkt, verständlich und angenehm unaufgeregt.
Ich würde sie dagegen nicht automatisch jedem empfehlen, der nur eine allgemeine Finanz-App sucht. Wer Konten analysieren, Ausgaben verwalten oder mehrere Bankverbindungen zentral bedienen möchte, braucht eine andere Art von Anwendung. Wer eine möglichst getrennte Freigabe bevorzugt, sollte den Wechsel zwischen Computer und Smartphone bewusst nutzen. Der entscheidende Vorteil ist die praktische Verbindung aus großer Eingabe am Rechner und TAN auf dem persönlichen Mobilgerät.
Unterm Strich ist OLB appTAN eine sinnvolle Wahl für OLB-Kunden, die ihre Zahlungen ohne Papierlisten oder separates Lesegerät bestätigen möchten und mit einem zweistufigen Ablauf gut zurechtkommen. Ich sehe sie als verlässliches Werkzeug im Hintergrund: nicht spektakulär, aber genau dann wertvoll, wenn eine Überweisung schnell, kontrolliert und ohne zusätzliche Hardware freigegeben werden soll.
Häufig gestellte Fragen
01Was ist OLB appTAN und wofür wird die App benötigt?
OLB appTAN ist die Sicherheits-App der Oldenburgischen Landesbank zur Freigabe bestimmter Vorgänge im Online-Banking und Mobile-Banking. Je nach Auftrag können Sie damit beispielsweise Überweisungen, Änderungen persönlicher Einstellungen oder andere sicherheitsrelevante Aktionen bestätigen. Die App ersetzt nicht das eigentliche Banking, sondern dient als zusätzlicher Sicherheitsfaktor für die Autorisierung Ihrer Aufträge.
02Wie wird OLB appTAN eingerichtet und mit meinem Konto verbunden?
Für die Einrichtung benötigen Sie in der Regel einen bestehenden OLB-Online-Banking-Zugang sowie die von der Bank bereitgestellten Aktivierungsdaten. Nach der Installation folgen Sie den Anweisungen in der App und verknüpfen sie mit Ihrem Banking-Zugang. Je nach Verfahren kann eine zusätzliche Identitätsprüfung erforderlich sein. Aktivierungscodes sollten niemals weitergegeben oder über unsichere Kanäle geteilt werden.
03Ist OLB appTAN sicher und welche Schutzfunktionen bietet die App?
OLB appTAN ist dafür vorgesehen, Bankaufträge direkt auf einem registrierten Mobilgerät zu bestätigen und damit einen zusätzlichen Schutz vor unberechtigten Transaktionen zu bieten. Die Sicherheit hängt jedoch auch von Ihrem eigenen Verhalten ab. Verwenden Sie Displaysperre und aktuelle Software, installieren Sie die App nur aus offiziellen Quellen und prüfen Sie vor jeder Freigabe sorgfältig Betrag, Empfänger und Auftrag.
04Was kann ich tun, wenn ich mein Smartphone verliere oder ein neues Gerät benutze?
Wenn Ihr Smartphone verloren geht oder gestohlen wird, sollten Sie den Zugang zur OLB appTAN möglichst schnell sperren lassen und sich an die OLB wenden. Bei einem Gerätewechsel muss die App normalerweise erneut aktiviert werden; eine einfache Übertragung ohne Sicherheitsprüfung ist nicht immer möglich. Halten Sie deshalb Ihre Bankdaten und die offiziellen Kontaktmöglichkeiten der OLB griffbereit, ohne vertrauliche Zugangsdaten weiterzugeben.
05Warum funktioniert eine Freigabe nicht, und welche Voraussetzungen muss mein Gerät erfüllen?
Eine Freigabe kann beispielsweise scheitern, wenn keine Internetverbindung besteht, die App veraltet ist, Benachrichtigungen blockiert werden oder das Gerät nicht korrekt aktiviert wurde. Auch falsche Systemzeit, Energiesparfunktionen oder ein Wechsel der Sicherheitssoftware können Probleme verursachen. Aktualisieren Sie Betriebssystem und App, prüfen Sie die Berechtigungen und starten Sie das Gerät neu. Bleibt der Fehler bestehen, wenden Sie sich an den OLB-Kundenservice.
Nutzerbewertungen
3,8von 5
257.00 Rezensionen
- 5 Sterne60%
- 4 Sterne12%
- 3 Sterne3%
- 2 Sterne2%
- 1 Sterne23%


